Fraude au faux RIB : quand un fraudeur détourne vos paiements
La fraude au faux RIB consiste à se faire passer pour un fournisseur habituel et à annoncer un changement de coordonnées bancaires, afin de détourner le paiement des factures suivantes. Le message part souvent d'une messagerie piratée ou d'une adresse imitée. La parade tient dans une procédure : confirmer tout nouveau RIB par téléphone, au numéro déjà connu du fournisseur, puis faire valider le paiement par une seconde personne. Une fois le virement parti, la banque n'est en principe pas tenue de rembourser, et la facture reste due au vrai fournisseur.
Des équipes qui vérifient avant de payer
Une séance dans vos locaux sur le faux fournisseur, le changement de RIB et la fraude au président.
Pour les PME et les collectivités de Bretagne et de Loire-Atlantique.
Comment se déroule une fraude au faux RIB
Un fournisseur habituel, un nouveau RIB
Un jeudi de fin de mois, la comptable d'une PME de vingt personnes reçoit la facture d'un fournisseur habituel, accompagnée d'un nouveau RIB. L'adresse de l'expéditeur ne diffère de la vraie que d'une lettre, un détail qui lui échappe : elle met à jour la fiche du fournisseur, et le virement part. Cybermalveillance.gouv.fr décrit le schéma général : l'escroc, souvent après avoir piraté une messagerie, repère un paiement imminent et envoie au nom du créancier une facture portant un RIB falsifié. Si la boîte piratée est celle du fournisseur, le message part de sa vraie adresse ; si c'est celle du payeur, le pirate remplace la pièce jointe du vrai courriel, précise la Fédération bancaire française (FBF). Sans aucun piratage, une adresse presque identique suffit, relève la DGFiP.
Faux RIB et faux dirigeant
Le faux RIB et la fraude au président forment une même famille, celle des faux ordres de virement (FOVI). L'Observatoire de la sécurité des moyens de paiement les range dans la catégorie « détournement » : trompé, le titulaire du compte émet lui-même le virement vers un compte qui n'est pas celui du bénéficiaire légitime. Leurs ressorts diffèrent pourtant. La fraude au président usurpe l'identité d'un haut responsable pour obtenir un virement urgent et confidentiel ; le faux RIB se glisse dans une facture attendue, au rythme normal des paiements. Dans les deux cas, le message relève de l'hameçonnage ciblé, puisqu'il vise la personne qui paie.
Ce que coûte la fraude au virement
Le virement, premier moyen de paiement fraudé
Selon le rapport 2025 de l'Observatoire de la sécurité des moyens de paiement, la fraude au virement a atteint 485 millions d'euros sur l'année, en hausse de 37 %. Avec 39 % du montant total de la fraude aux moyens de paiement, contre 30 % un an plus tôt, le virement est devenu le premier moyen de paiement fraudé en valeur. Le détournement représente 61 % de la fraude au virement. Ce chiffre mêle faux RIB et fraude au président : le rapport ne publie aucun montant propre au faux RIB.
Entreprises et collectivités visées
Pour les seuls faux ordres de virement visant des entreprises, administrations et collectivités, la police judiciaire a eu connaissance de 640 affaires sur l'année 2025, pour 43 millions d'euros de préjudice ; le ministère de l'Intérieur précise que ce relevé n'est pas exhaustif. D'après la DGFiP, la fraude touche toutes les collectivités, quelle que soit leur taille, et le changement de RIB y est le mode opératoire le plus répandu. L'Observatoire conseille de sensibiliser régulièrement les personnes concernées, y compris aux risques liés à l'intelligence artificielle. Une sensibilisation à la cybersécurité centrée sur les paiements prépare le service comptable à reconnaître un faux changement de RIB.
Les réflexes qui bloquent la fraude
Rappeler, puis valider à deux
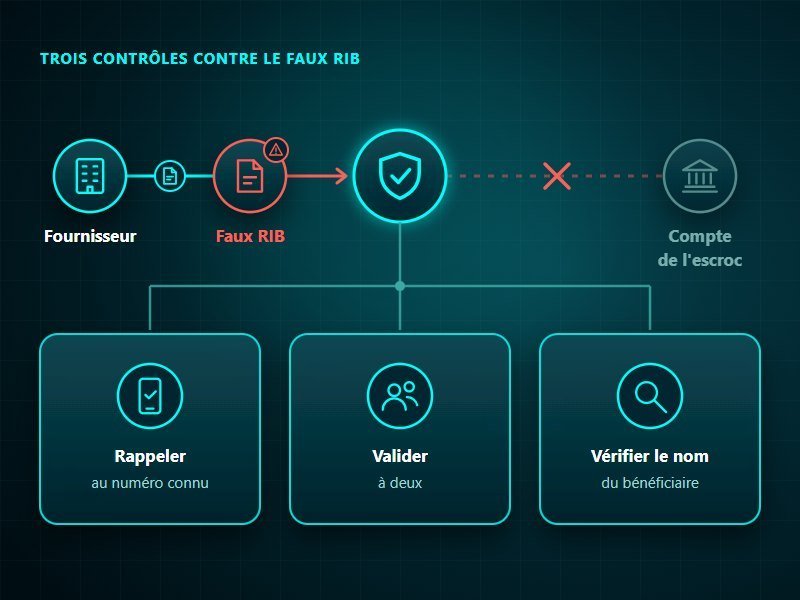
Cybermalveillance.gouv.fr, la DGFiP et la FBF donnent le même conseil : un nouveau RIB se confirme par un appel au numéro déjà connu du fournisseur, jamais à celui du courriel ou de la facture. Un guide de Bpifrance et de Cybermalveillance.gouv.fr y voit la seule méthode réellement efficace. Ce réflexe tient mieux quand il est écrit dans une procédure, qui prévoit aussi, selon la FBF, un circuit de validation d'au moins deux personnes ; l'Observatoire conseille de confier la saisie et la validation des ordres à des personnes distinctes. La vigilance doit redoubler pendant les congés, que les fraudeurs choisissent volontiers selon la FBF et la DGFiP.
La vérification du bénéficiaire et ses limites
Depuis le 9 octobre 2025, le règlement (UE) 2024/886 impose aux banques de la zone euro de proposer gratuitement la vérification du bénéficiaire : avant chaque virement SEPA, la banque compare le nom saisi à celui du titulaire de l'IBAN et prévient le payeur en cas d'écart. Cette alerte n'est pas un blocage : le payeur peut passer outre, à ses risques sauf manquement de sa banque, et une entreprise peut renoncer au service pour ses virements groupés. Les virements hors SEPA échappent au contrôle, et Cybermalveillance.gouv.fr a relevé, dans la fraude au virement de salaire, des escrocs qui ouvrent un compte au nom de leur victime pour le contourner. La Banque de France le rappelle : la vérification ne dispense pas du contre-appel.
Le virement est parti : que faire ?
Alerter la banque, garder les preuves
Le premier appel va à la banque, sans attendre, afin de demander un rappel des fonds pour fraude. Dès que la banque a reçu l'ordre, le virement est irrévocable, souligne la Banque de France, et sa récupération n'est jamais garantie : elle suppose que l'argent se trouve encore sur le compte de l'escroc. On bloque ensuite le faux RIB dans les logiciels et l'on conserve messages, factures et relevés. Le fournisseur usurpé doit être prévenu, car sa messagerie a peut-être été piratée ; si c'est celle du payeur, la remise en état d'une boîte mail piratée suit sa propre méthode, avec une éventuelle notification à la CNIL. Une entreprise ou une collectivité porte plainte au commissariat, à la gendarmerie ou par courrier au procureur de la République : la plainte en ligne THESEE, réservée aux particuliers, ne couvre pas l'escroquerie au changement de RIB, précise l'Observatoire. En collectivité, la DGFiP demande d'informer immédiatement le comptable public.
Qui supporte la perte ?
On se retourne alors volontiers contre la banque, qui aurait dû remarquer un RIB inhabituel. La Cour de cassation ne le voit pas ainsi : selon l'article L. 133-21 du code monétaire et financier, la banque ne répond pas d'un virement exécuté sur un identifiant inexact fourni par son client, et deux arrêts du 15 janvier et du 10 septembre 2025 écartent le devoir de vigilance invoqué contre elle. La banque doit seulement s'efforcer de récupérer les fonds, sauf manquement à la vérification du bénéficiaire ayant conduit au mauvais virement : elle restitue alors le montant. Reste la facture : par un arrêt du 17 juin 2026, la Cour juge que l'usurpateur n'est pas un créancier apparent, si bien que l'entreprise qui l'a payé demeure débitrice du vrai fournisseur. Quant à l'assurance, seul le contrat dit si un virement détourné est couvert.
Faux RIB : notre façon de faire
Le faux fournisseur, travaillé en séance
Chez KERIONIS, la fraude au virement fait partie de nos séances de sensibilisation, de deux heures comme d'une demi-journée. Nous y reprenons un à un le faux fournisseur, le changement de RIB et la fraude au président, jusqu'au réflexe qui les déjoue tous : rappeler sur un numéro déjà connu avant de payer. Les exemples changent selon les postes, car la comptabilité ne reçoit pas les mêmes messages que l'accueil. Les packs Sécurité et Sérénité comprennent aussi des exercices de faux courriels, dont nous vous rendons les résultats.
Une messagerie plus difficile à détourner
Sur chaque messagerie professionnelle que nous mettons en place, Mailinblack filtre les courriels, la double authentification par Microsoft Authenticator protège les comptes, et le domaine publie ses enregistrements SPF, DKIM et DMARC. Ces protections écartent une partie des faux messages et rendent vos boîtes plus difficiles à pirater. Aucune ne permet pourtant de reconnaître à coup sûr un faux fournisseur quand le message vient d'une adresse imitée ou d'une boîte piratée chez lui. La dernière barrière reste le contre-appel.
Préparer vos équipes à la fraude au virement
Deux heures ou une demi-journée dans vos locaux, avec des exemples adaptés à chaque poste.
Voyez ce que couvre notre sensibilisation à la cybersécurité.
Questions fréquentes : Faux RIB
Qu'est-ce que la fraude au faux RIB ?
C'est une escroquerie où un fraudeur se fait passer pour un fournisseur et annonce un changement de coordonnées bancaires, pour que les factures suivantes soient payées sur son compte. Avec la fraude au président, elle appartient à la famille des faux ordres de virement (FOVI).
Comment vérifier un changement de RIB d'un fournisseur ?
On appelle le fournisseur sur un numéro déjà connu, pris dans son dossier ou sur son site, jamais sur celui du courriel ou de la facture. Le changement est saisi par une personne et validé par une autre.
Que faire après un virement sur un faux RIB ?
Il faut appeler sa banque immédiatement afin de demander un rappel des fonds pour fraude, qui n'aboutit que si l'argent est encore sur le compte de l'escroc. On bloque ensuite le faux RIB, on conserve les preuves, on prévient le vrai fournisseur et l'on porte plainte au commissariat ou à la gendarmerie.
La banque doit-elle rembourser un virement frauduleux ?
Pas quand le client a lui-même saisi et validé l'IBAN de l'escroc : selon l'article L. 133-21 du code monétaire et financier, la banque ne répond pas d'un identifiant inexact. Elle doit seulement s'efforcer de récupérer les fonds, et ne rembourse que si elle a manqué à la vérification du bénéficiaire.